当サイトの記事は編集部がメーカー公式情報などの公開情報をもとに独自に調査・執筆しています。記事内にはアフィリエイト広告を含む場合があります。
日産 リーフが気になっているけれど、ローンを組んだら月々いくらになるのかが先に知りたい。そんな方は多いはずです。
結論から言うと、B5 S(438.9万円)を銀行系ローンで5年・頭金0円なら月約7.7万円。補助金と同じ129万円を頭金に入れると、月約5.4万円まで下がります。思ったより現実的な数字ですよね!
この記事では、頭金・グレード・金利・年数を変えたときの月々と総額を表で並べます。
PR|ナビクル(車の一括査定)
今の車の買取相場は、ナビクルですぐ分かります
※ご利用いただいたお客様の実績例であり、現在の査定額とは異なる場合がございます。
※画像はイメージです。車種によって年式が異なる場合がございます。
- 最大10社の買取店にまとめて査定を依頼できるサービスです。
- 入力は約47秒で、料金はかかりません。
- Webで車種・年式・走行距離などを入力すると、その場で買取相場の目安が表示されます。
入力は約47秒です。売るかどうかを決める前に、今の相場だけ調べておくこともできますよ。
リーフのローン、まず月々の目安から
いちばん気になる数字から出しますね。3代目リーフの4グレードを、銀行系マイカーローン(年2.0%)・5年・ボーナス払いなしで組んだ場合です。
車両価格は2026年9月時点のメーカー希望小売価格(消費税込・日産公式)です。登録費用やオプション、税金は含めていません。金利は銀行系2.0%、ディーラーローン4.9%と仮定しました。実際の金利は審査や時期で変わるので、お手元の見積書に置き換えて見てください。
| グレード | 車両本体 | 頭金0円の月々 | 頭金129万円の月々 | 頭金0円の総額 |
|---|---|---|---|---|
| B5 S(55kWh) | 438.9万円 | 約7.7万円 | 約5.4万円 | 約462万円 |
| B5 X(55kWh) | 473.9万円 | 約8.3万円 | 約6.0万円 | 約498万円 |
| B7 X(78kWh) | 518.9万円 | 約9.1万円 | 約6.8万円 | 約546万円 |
| B7 G(78kWh) | 599.9万円 | 約10.5万円 | 約8.3万円 | 約631万円 |
『思ったより高い』と感じた方もいるかもしれません。
ただ、リーフには国のCEV補助金129万円(2026年度・B5とB7が対象)があります。あとから振り込まれるお金なので、その使い道まで含めて考えると実際の負担はかなり変わるんです。
頭金を入れると月々はどれだけ下がる?
同じB7 Xで、頭金を0円・50万円・100万円・129万円と変えてみます。129万円は、補助金と同じ額を自己資金で先に入れるイメージです。
| 頭金 | 銀行系(年2.0%)の月々 | 銀行系の総額 | ディーラー(年4.9%)の月々 | ディーラーの総額 |
|---|---|---|---|---|
| 0円 | 約9.1万円 | 約546万円 | 約9.8万円 | 約586万円 |
| 50万円 | 約8.2万円 | 約543万円 | 約8.8万円 | 約580万円 |
| 100万円 | 約7.3万円 | 約541万円 | 約7.9万円 | 約573万円 |
| 129万円 | 約6.8万円 | 約539万円 | 約7.3万円 | 約569万円 |
総額は頭金も含めた金額です。頭金を増やすと、借りる額が減るぶん利息も減ります。
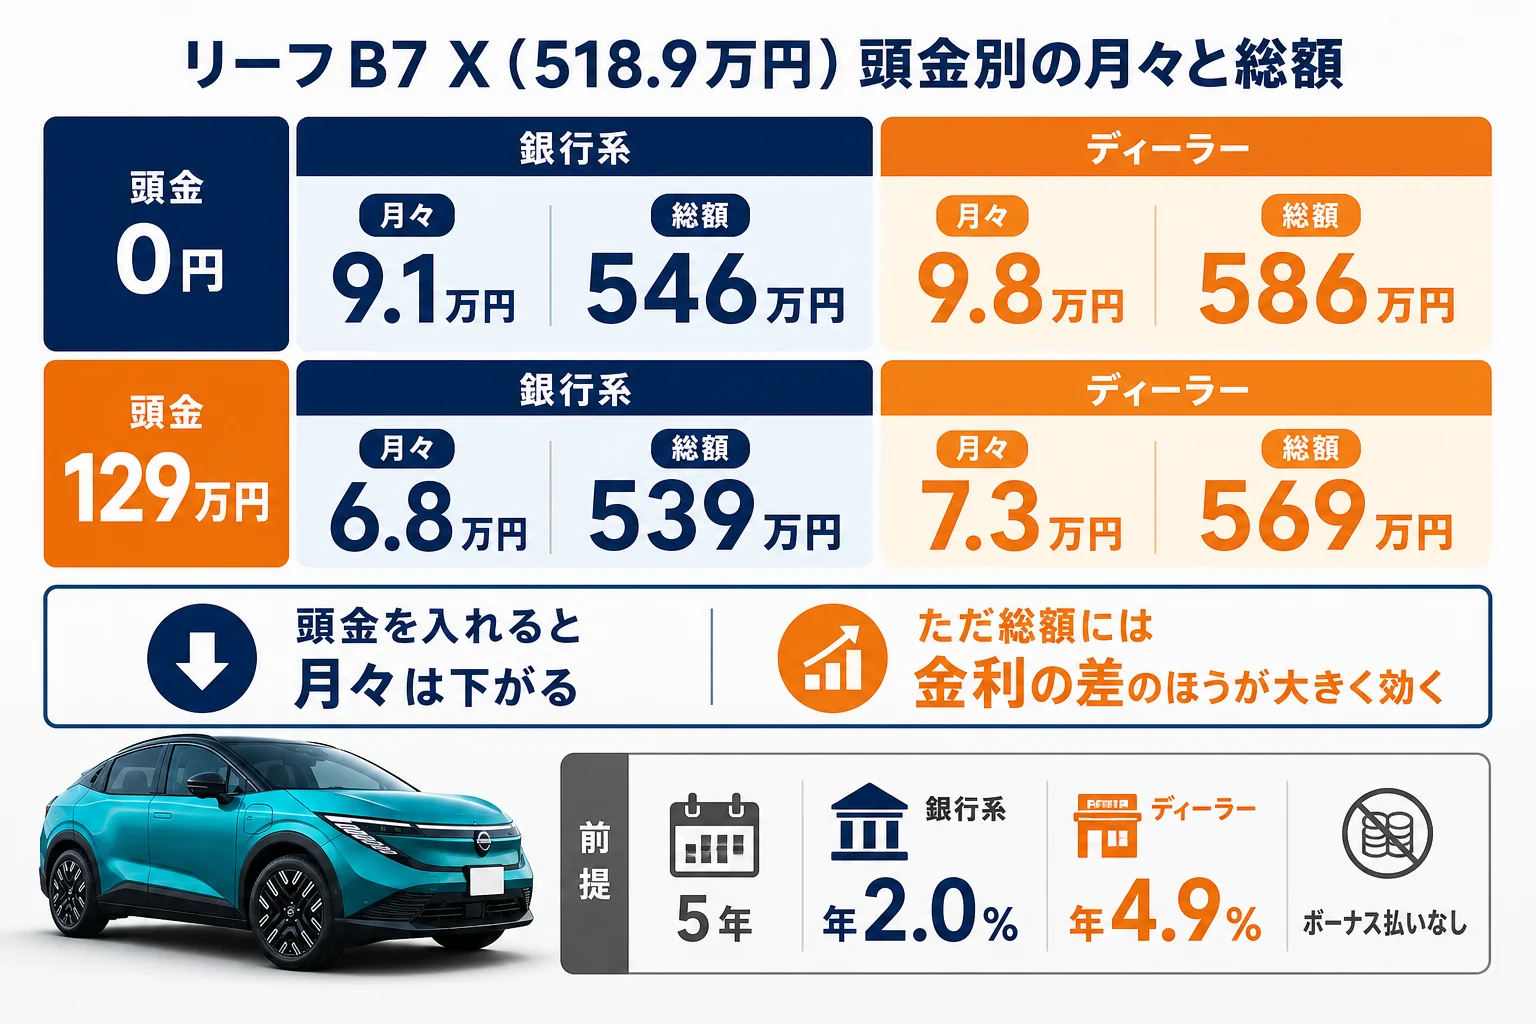
ここで気づいてほしいのは、金利の差のほうが効くということ。
頭金0円の銀行系(約546万円)と、頭金129万円のディーラーローン(約569万円)を比べると、頭金を入れたほうがむしろ総額は高くなっています。
『頭金さえ入れれば安くなる』と思いがちですが、まず金利を下げるのが近道なんです。
補助金129万円をローンにどう生かすか
リーフのローンを考えるうえで、補助金の流れは押さえておきたいところです。
補助金は登録後に申請して、あとから振り込まれるのが基本です。つまり契約時点では、車両本体の全額を前提に資金を用意することになります。
- 契約前に、補助金の対象になるか販売店で確認する
- 車両本体の全額でローンを組む(または頭金を入れる)
- 登録後に補助金を申請する
- 振り込まれたら、繰上げ返済に回すか、貯金に戻すかを決める
繰上げ返済ができるかどうか、手数料がかかるかはローン会社によって違います。
「補助金が入ったら、まとめて繰上げ返済できますか?」
申し込む前に、この一言を聞いておくだけで選び方が変わります。
補助金を繰上げ返済に回すとどうなる?
B7 Xを銀行系ローン(年2.0%)・5年・頭金0円で組み、7回目の支払いの前に129万円を繰上げ返済したと仮定してみます。残りの期間はそのままで、月々を下げる形です。
| 項目 | 繰上げ返済なし | 129万円を繰上げ返済 |
|---|---|---|
| 1回目から6回目の月々 | 約9.1万円 | 約9.1万円 |
| 7回目からの月々 | 約9.1万円 | 約6.6万円 |
| 5年の総額(繰上げ分を含む) | 約546万円 | 約540万円 |
| 利息の合計 | 約27万円 | 約21万円 |
利息は6万円ほど減り、7回目からの月々は2.5万円ほど軽くなります。
『補助金が入ったら、ついほかのことに使ってしまいそう』という方ほど、繰上げ返済に回すと決めておくと安心です。振り込みの時期は申請の混み具合で前後するので、ここでの7回目はあくまで目安として見てください。
補助金には一定期間の保有義務があり、期間内に売却すると返納を求められることがあります。ローンの途中で乗り換える可能性がある方は、交付要件の期間を確かめておきましょう。
返済年数で月々と利息はこう変わる
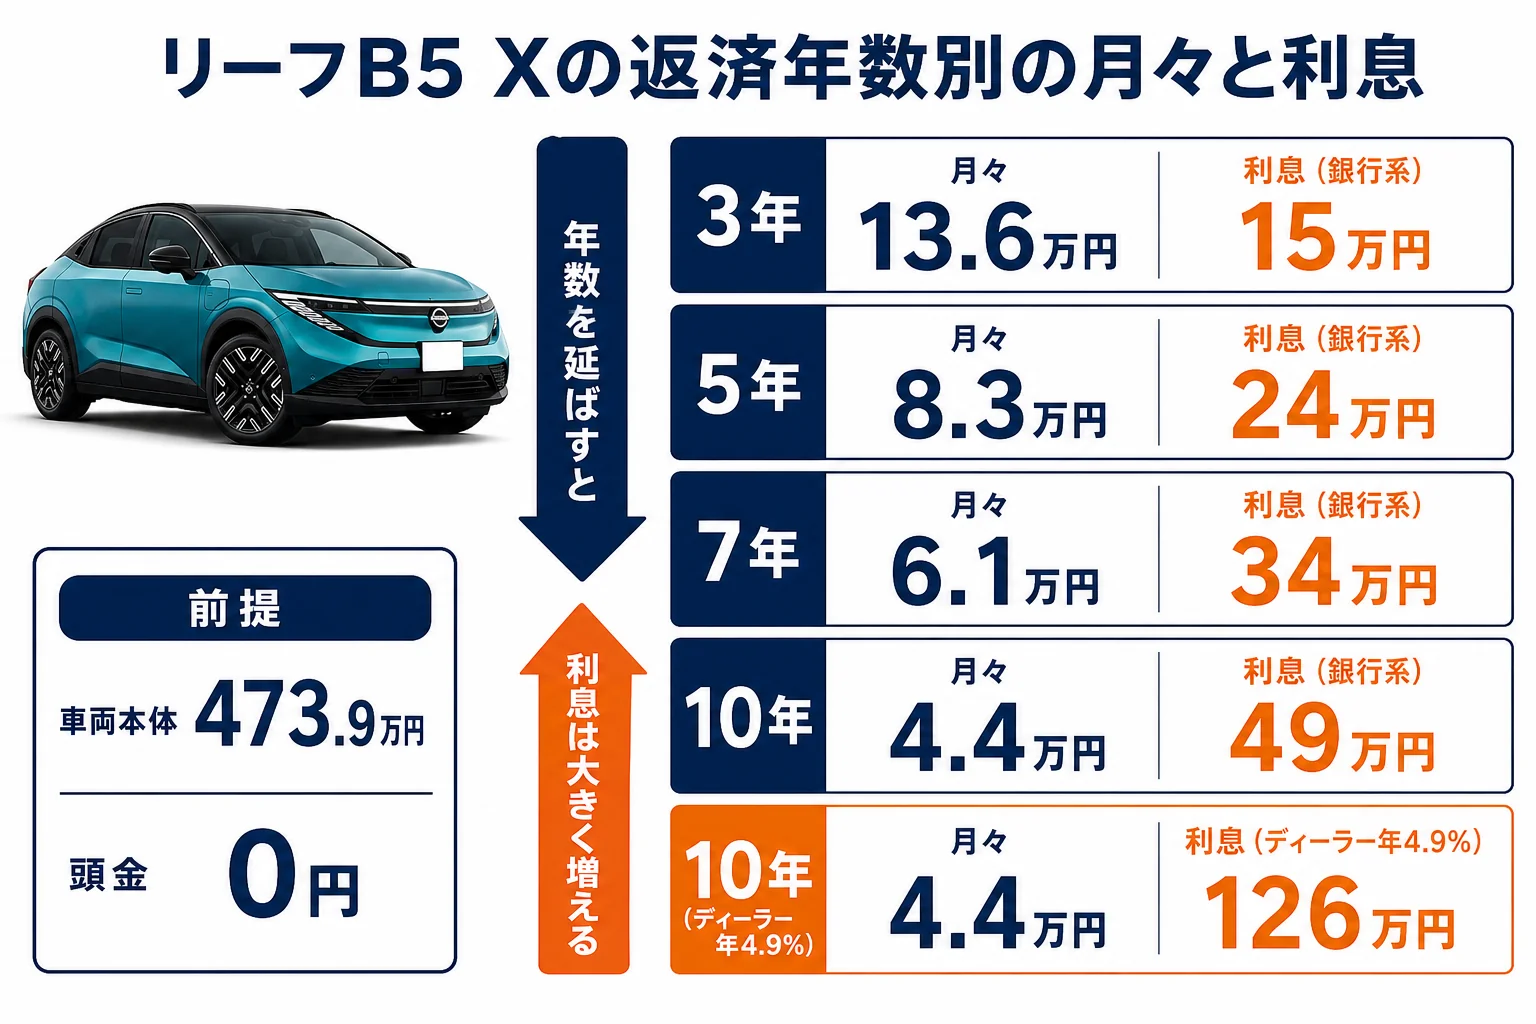
月々を下げたい時、頭金の次に考えるのが返済年数です。B5 X(473.9万円)・頭金0円で、3年から10年まで並べてみます。
| 返済年数 | 銀行系(年2.0%)の月々 | 銀行系の利息 | ディーラー(年4.9%)の月々 | ディーラーの利息 |
|---|---|---|---|---|
| 3年 | 約13.6万円 | 約15万円 | 約14.2万円 | 約37万円 |
| 5年 | 約8.3万円 | 約24万円 | 約8.9万円 | 約61万円 |
| 7年 | 約6.1万円 | 約34万円 | 約6.7万円 | 約87万円 |
| 10年 | 約4.4万円 | 約49万円 | 約5.0万円 | 約126万円 |
10年にすると月々は5万円を切ります。そのかわり、ディーラーローンなら利息だけで126万円ほどになります。
EVの場合は、ここにもうひとつ考えておきたいことがあります。バッテリーの状態です。
10年ローンだと、払い終わる頃には駆動用バッテリーの容量が新車時より減っている可能性があります。
例えば、5年目に「もっと航続距離の長いEVにしたい」と思っても、残りの元金を精算しないと乗り換えにくいんです。ローンが残っていると、身動きが取りにくいんですよね。
バッテリーの劣化の目安は リーフのバッテリー劣化と寿命 で詳しく見ています。
ボーナス払いを入れると月々はどう変わる?
『もう少し月々を下げたいけど、頭金は出せない』。そんな方が次に考えるのがボーナス払いです。
B7 X(518.9万円)を銀行系ローン(年2.0%)・5年・頭金0円で組み、夏と冬に10万円ずつ加算した場合で比べてみます。
| 組み方 | 月々 | ボーナス月の加算 | 5年の総額 |
|---|---|---|---|
| ボーナス払いなし | 約9.1万円 | なし | 約546万円 |
| ボーナス払い 年2回×10万円 | 約7.4万円 | 10万円 | 約546万円 |
月々は1.7万円ほど軽くなり、総額はほとんど変わりません。
ただ、ボーナスが減った年も10万円の加算は続きます。ここがボーナス払いのいちばんの落とし穴なんです。
ボーナスの額が毎年ほぼ決まっている方なら、月々を抑える手として使いやすいです。収入の変動が大きい方は、ボーナス払いなしで無理なく返せる額を先に確かめておきましょう。
ローンと残クレ、月々の差はどれくらい?
『残クレのほうが月々は安いと聞いたけど』という声もよく聞きます。B7 X・5年・頭金0円で並べるとこうです。
| 支払い方法 | 月々 | 乗り続けた場合の総額 |
|---|---|---|
| 銀行系ローン(年2.0%) | 約9.1万円 | 約546万円 |
| ディーラーローン(年4.9%) | 約9.8万円 | 約586万円 |
| 残クレ(年3.9%・残価35%・5年後に買い取り) | 約6.8万円 | 約589万円 |
月々は残クレが2万円以上軽くなります。ただ、5年後に残価を払って乗り続けると、総額は一番重くなる計算です。
残クレの出口ごとの総額は、リーフの残クレは損か得か で詳しく比べています。
- 一台を長く乗り続けたい
- 走行距離の上限を気にせず使いたい
- 補助金を受け取ったら繰上げ返済で利息を減らしたい
- とにかく月々を低く抑えたい
- 数年ごとに新しいEVへ乗り換えたい
- 頭金をほとんど用意できない
月々の支払いに足しておきたい維持費
ローンの月々だけで予算を組むと、あとで苦しくなることもあります。リーフで毎月かかるお金を足しておきましょう。
| 項目 | 目安 | メモ |
|---|---|---|
| ローン返済 | 約5.4万円から10.5万円 | グレードと頭金で変わる |
| 自動車税(種別割) | 年25,000円=月約2,100円 | EVの区分。新車登録の翌年度は軽減がある |
| 重量税 | 新車時・初回車検時は免税 | エコカー減税の適用期限は購入時期で確認 |
| 電気代 | 走行距離と契約プランで変わる | 自宅充電か急速充電かで差が大きい |
| 任意保険 | 年齢・等級・補償で変わる | 見積りで確認 |
エンジンオイルの交換が要らないぶん、ガソリン車より整備費は抑えやすいです。電気代の計算は リーフの電費と電気代 で、年間の合計は リーフの維持費は年間いくら? で詳しく出しています。
- 実質年率が何%か(銀行系とディーラーの両方で)
- 繰上げ返済の可否と手数料
- ボーナス払いを入れるかどうか
- 補助金の申請者と受け取り先
- 毎月の維持費を足しても無理のない返済額か
ローンを組む前に、元の金額を下げておく
月々の金額は、借りる額で決まります。だから値引きやオプションで車両本体の総額を下げるのが、いちばん素直に効くんです。
商談ではこんな会話になりがちです。
「月々いくらまでなら大丈夫ですか?」
「8万円くらいまでなら……」
ここで月々だけを答えると、年数や頭金で調整されて総額が見えにくくなります。値引きは総額で詰めて、そのあとで支払い方法を決めるのがおすすめです。
交渉の順番は リーフの値引き相場と限界額 にまとめています。
所有せずに月額で乗る方法と比べたい方は、リーフをリース・サブスクで乗る場合の費用 もあわせて見てみてください。
リーフに乗り換える前に、今の車の手放し方も決めておく
リーフへの乗り換えを考えているなら、今の車をどうするかも先に考えておくと安心です。
『新しい車のことで頭がいっぱいで、そこまで考えていなかった』という方も多いですよね。
今の車は、購入する販売店での下取りのほかに、買取店に売る方法もあります。複数の会社に査定してもらうと、条件を比べたうえで決められます。
納車のタイミングと手放す時期をそろえておくと、車が無い期間もつくらずに済みます。
今の車の買取相場は、ナビクルですぐ分かります
今の車がいくらくらいで売れそうかは、一括査定サービス「ナビクル」で調べられます。
Webで車種・年式・走行距離などを入力すると、その場で買取相場の目安が表示されます。
買取店の査定を受ける前に、すぐ金額の目安が分かるのが便利なところです。
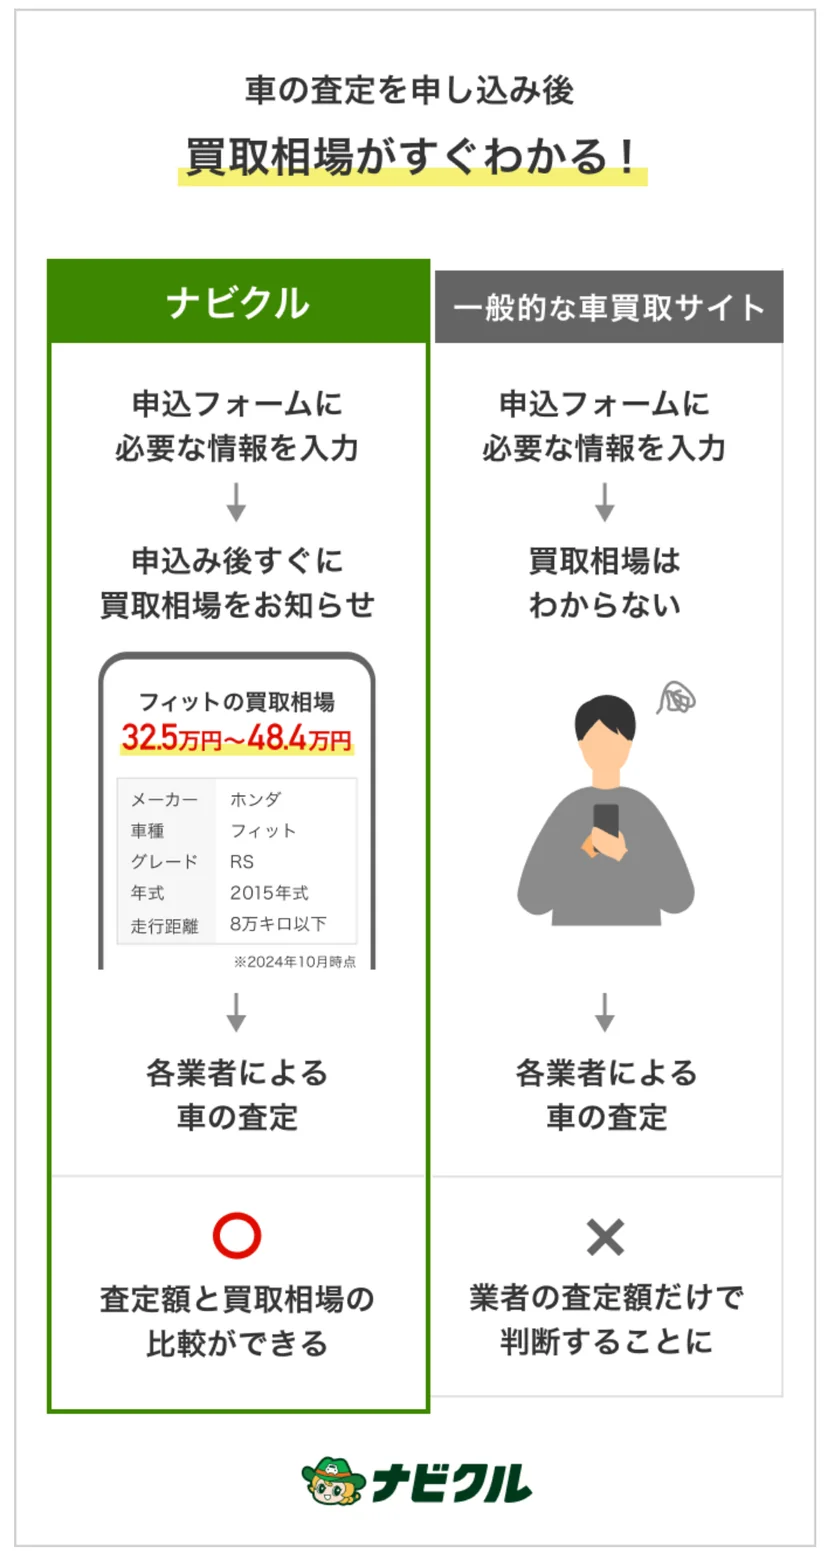
※ご利用いただいたお客様の実績例であり、現在の査定額とは異なる場合がございます。
※画像はイメージです。車種によって年式が異なる場合がございます。
この事実を知らないと、リーフへの買い替えで損をしてしまう可能性があります
無料で、しかも約47秒で終わるひと手間をやるかどうか。
これが、車の買い替えで損をするか、得をするかの分かれ目になります。
すでに調べ尽くしている方は「知ってるよ」と思うかもしれません。でも、ピンと来なかった方は、ここだけは最後まで読んでみてください。
ポイントは「今の車をどう手放すか」です。
多くの人は、新しい車を買うお店でそのまま下取りに出します。でもこれは、損をしやすい典型的なパターンなんです。
販売店も商売なので、下取りはできるだけ安く引き取りたいのが本音です。
- まず、控えめな下取り額を提示される
- 「がんばって、ここまで上げました!」と金額が上がる
金額が上がると、サービスしてもらったように感じますよね。
ただ、最初の金額には上げる余地が残してあることも多く、上がった後の金額でも、まだ本当の価値より安いことがあります。
比べる材料を持たずに商談に行くと、もっと高く売れたはずの車を、そのまま安く手放してしまうこともあるんです。
実際に、ナビクルの公式サイトでは、下取りより一括査定のほうが高く売れた実例が紹介されています。
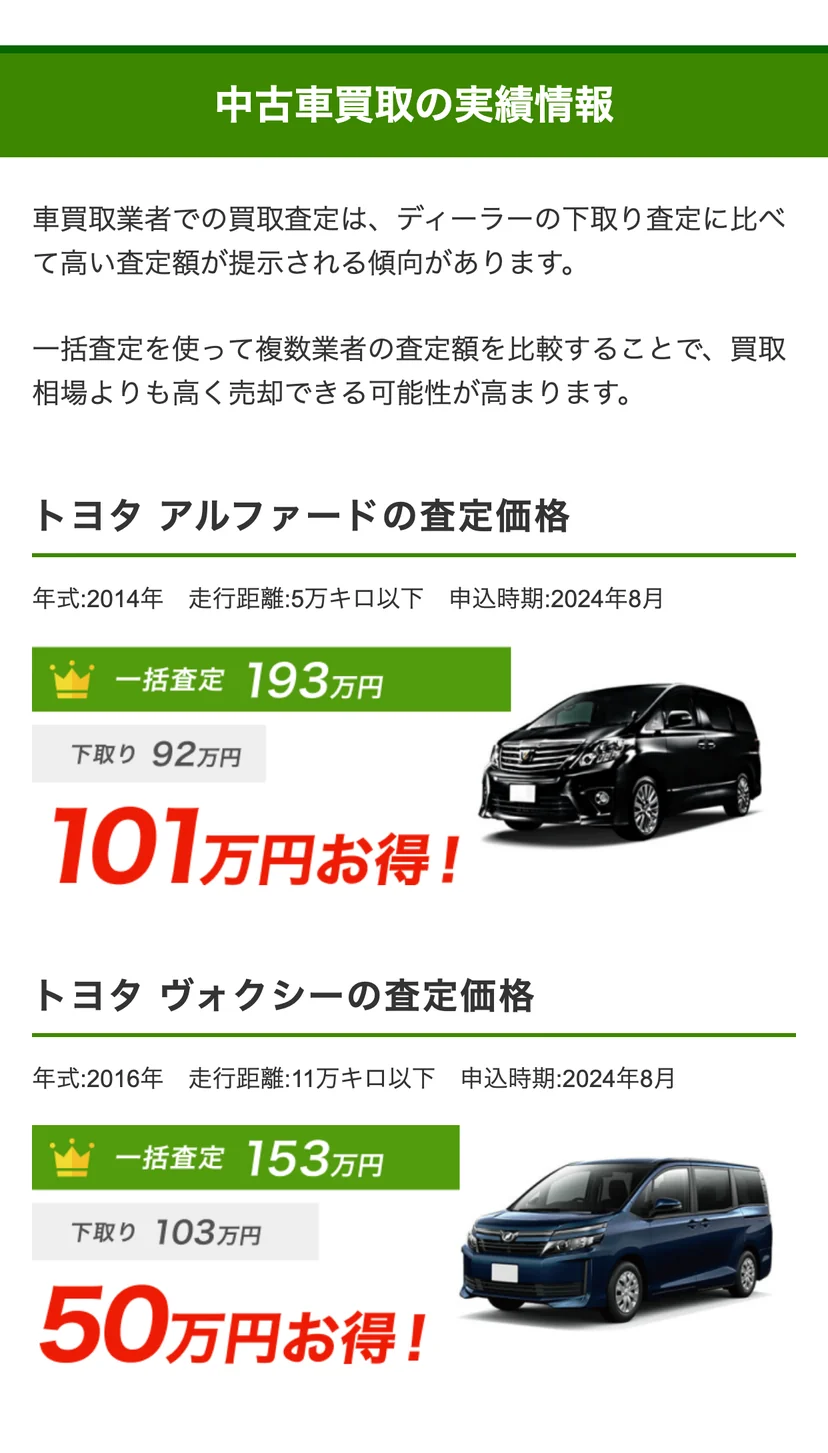
※ご利用いただいたお客様の実績例であり、現在の査定額とは異なる場合がございます。
※画像はイメージです。車種によって年式が異なる場合がございます。
ナビクル査定事例より。個人の感想であり、実際の査定・売却額を保証するものではありません。
ナビクルのアンケートでは、買取価格は下取り価格より平均28.7万円高いという結果も出ています。
「平均28.7万円」はナビクル実施のアンケート調査結果です(2024年1月〜2025年12月・回答4,489件)。ナビクルを利用し実際に売却された方の査定最高額と下取り価格の差額平均額です。
ひと手間かけてから商談に行けば、愛車の売却で損を防げる可能性がある
やることは、商談の前に「ナビクル」で今の車を一括査定に出しておく。これだけです。
ナビクルは、最大10社の買取店にまとめて査定を依頼できるサービスです。入力は約47秒で、料金はかかりません。
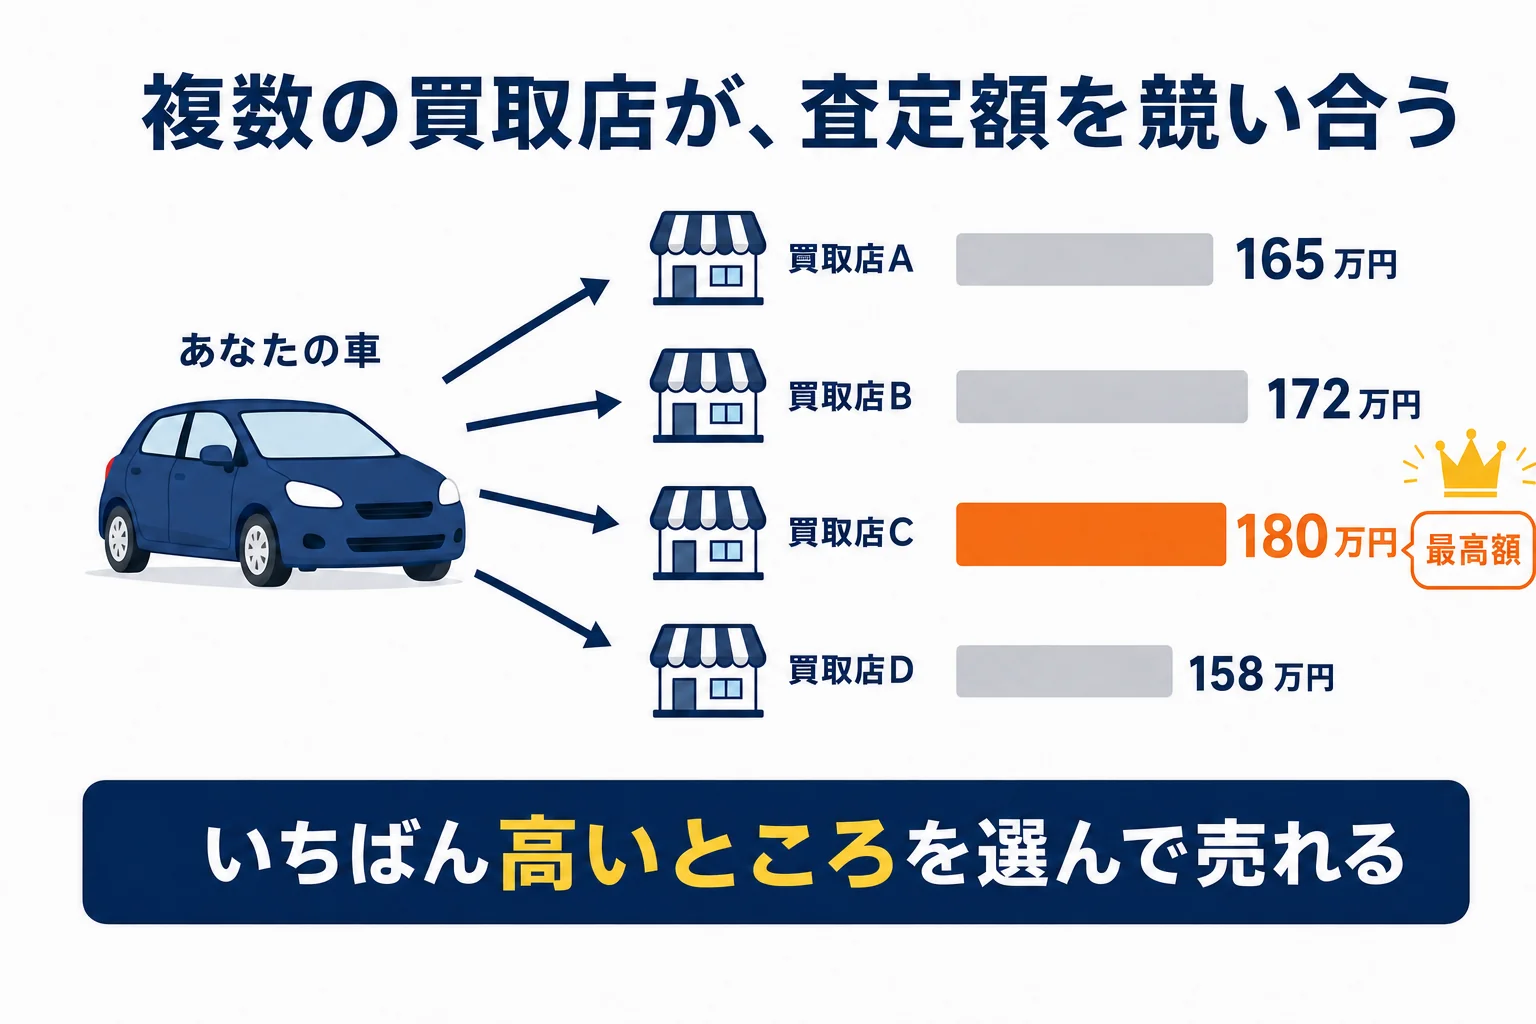
複数の買取店が同じ車を査定するので、お店どうしが査定額を競い合います。 だから、1社だけの下取りより高い金額がつきやすいんです。
しかも入力が終わると、愛車の買取相場の目安もその場で表示されます。すぐに、今の車のだいたいの価値が分かりますよ。
※ご利用いただいたお客様の実績例であり、現在の査定額とは異なる場合がございます。
※画像はイメージです。車種によって年式が異なる場合がございます。
- 複数の買取店が出した中で、一番高い査定額
- 入力後すぐに表示される、買取相場の目安
この2つを持って販売店に行き、「買取店では○○万円で買い取ってもらえるそうです」と伝えてみてください。
それより安い下取り額では、話がまとまりにくくなります。
それでも下取り額が上がらなければ、高く買ってくれる買取店に売ればいいだけです。売るかどうかは、金額を見てから決めて大丈夫ですよ。
※ご利用いただいたお客様の実績例であり、現在の査定額とは異なる場合がございます。
※画像はイメージです。車種によって年式が異なる場合がございます。
このひと手間をかけずに商談に行くと、数十万円の差がつくこともあります。
逆に、約47秒の入力でそれを防げる可能性があるなら、こんなに割のいい作業はなかなかありませんよね。
ナビクルはどんなサービス?
| 項目 | 内容 |
|---|---|
| 利用料金 | 無料 |
| 入力の目安 | 約47秒(年式・走行距離はだいたいでOK) |
| 査定を依頼できる数 | 最大10社 |
| 査定依頼の実績 | 累計600万件以上(2025年12月末時点) |
| サービス開始 | 2007年 |
| 運営会社 | 株式会社エイチームライフデザイン(東証プライム上場企業 株式会社エイチームホールディングスのグループ会社) |
| 安心への取り組み | JPUC(日本自動車購入協会)のWeb監修/JPUC認定の適正買取店が参画 |
表の内容(入力時間・査定依頼先の数・査定依頼の実績・運営会社など)は、ナビクル公式サイトの記載に基づきます(2026年10月時点)。掲載している写真・イラストはイメージです。
- 車種・年式・走行距離などを入力して申し込む(約47秒)
- 最大10社の買取店が、愛車を査定する
- 査定額を比べて、納得できる金額なら売却する
後から「もっと高く売れたのに」と後悔したくない方は、まずは約47秒だけ時間を使って、今の車の情報を入力してみてください。
よくある質問
日産リーフの月々の支払いはいくらですか?
この記事の試算では、銀行系ローン(年2.0%)・5年・頭金0円で、B5 Sが約7.7万円、B7 Gが約10.5万円です。頭金や金利で大きく変わるので、見積書で確かめてみてください。
補助金129万円を頭金にできますか?
補助金は登録後に申請して、あとから振り込まれるのが基本です。契約時の頭金には使いにくいため、受け取った後に繰上げ返済へ回せるかを確認しておくと安心です。
銀行系ローンとディーラーローンはどちらがいいですか?
総額で見ると金利の低いほうが有利です。B7 X・5年・頭金0円では、年2.0%と4.9%で約40万円の差が出ました。ディーラーローンは手続きが一度で済む手軽さがあります。
返済年数は何年がいいですか?
総額を抑えるなら短め、月々を抑えるなら長めです。EVはバッテリーの状態で乗り換えを考える場面もあるので、乗り換えの時期より長いローンは避けたほうが身動きがとりやすくなります。
ボーナス払いは入れたほうがいいですか?
月々は下がりますが、収入の変動で負担になることもあります。まずはボーナス払いなしで無理なく返せる額かを確かめてみてください。
まとめ
- 銀行系ローン・5年・頭金0円で、B5 Sは月約7.7万円、B7 Xは月約9.1万円
- 頭金129万円を入れると、B5 Sは月約5.4万円、B7 Xは月約6.8万円まで下がる
- 頭金より金利の差のほうが総額に効く。年2.0%と4.9%でB7 Xは約40万円違う
- 補助金はあとから振り込まれる。繰上げ返済に回せるかを先に確認
- ローンの月々に自動車税(月約2,100円)や電気代、保険を足して予算を組む
コメント